



 学院概况


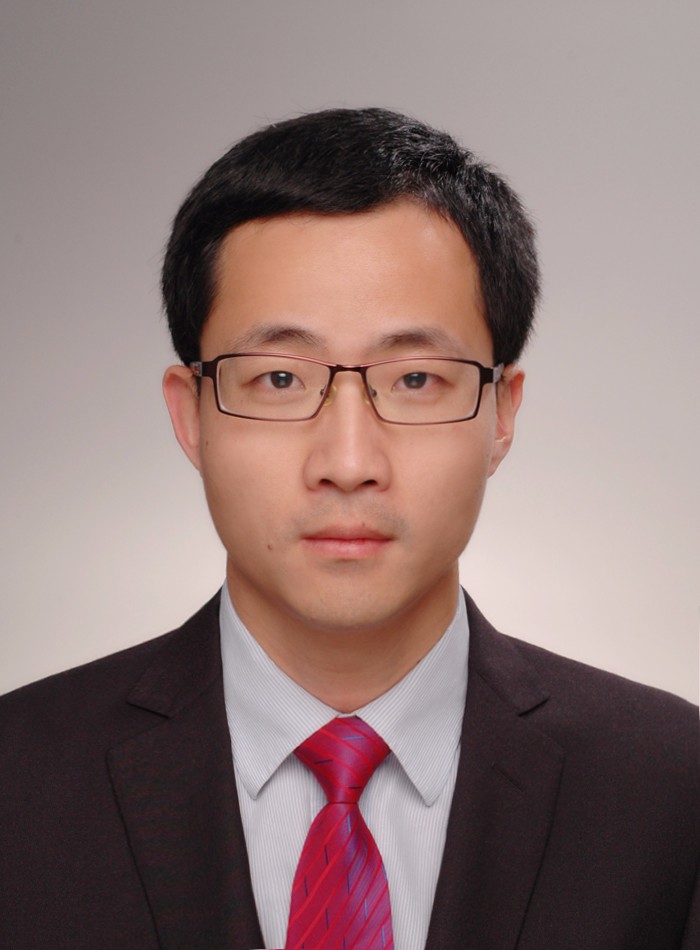
主持学院行政全面工作,分管财务、人事工作
2010年9月—2013年6月,中国人民大学商学院会计学专业,博士
2003年8月—2010年7月,新疆财经大学会计学院会计学专业,本科、硕士
2013年7月—2018年7月,副教授,东北财经大学会计学院
2018年7月至今,教授,东北财经大学会计学院
中国会计学会财务成本分会会长;中国总会计师协会财务管理专业委员会委员;中国商业会计学会智能财务分会副会长;《China Accounting and Finance Review》编辑、《当代会计评论》编委;《China Finance Review International》青年编委;《财经论丛》专题编委;《财务研究》学术委员会委员;《会计学季刊》学术委员会委员;辽宁省人大财经委(预算工委)财经咨询专家
本科生:中级财务会计;会计学原理;会计学术思维导论
硕士研究生:中国税制与企业纳税筹划、学术论文写作规范、财务与会计研究方法
博士研究生:经典文献选读;实证会计论文写作与投稿
[50] 刘行、邹英,“合并纳税与独立纳税制度下企业税负的差异——兼论国有企业的税收敏感性”,《管理科学学报》,2026,已录用、待发表.
[49] 刘行、易平,“何以降低税收不确定性?基于税收征管体制改革的经验证据”,《南开管理评论》,2026,网络首发.
[48] Li Huang, Oliver Zhen Li, Hang Liu, Chenkai Ni, “The Effect of Corporate Tax Rates on Financial Leverage: Evidence From China’s 2015 Deleveraging Program”, Journal of Accounting, Auditing & Finance, 2026, forthcoming.
[47] 方红星、刘行、许浩然,“中国会计学自主知识体系构建思路——兼论中国特色会计学探索历程与东财贡献”,《财经问题研究》,2026年第5期:4-18.
[46] 赵弈超、刘行,“税收放管服改革与企业税负的动态调整”,《财贸经济》,2026年第5期:23-42.
[45] 邹英、刘行,“发票制度如何影响企业的经营行为?——基于“两票制”改革的经验证据”,《当代会计评论》,2025年第2期:129-156.
[44] 陈澈、刘行,“涉税信息披露与避税的价值效应——来自所得税调整信息的证据”,《会计研究》,2025年第9期:146-158.
[43] 刘行、易平,“税收政策在产业链上的溢出效应研究:基于股票市场反应与投资决策的双重视角”,《财贸经济》,2025年第3期:5-22.
[42] 刘行、赵弈超,“增值税税率下调、税收成本权衡与企业盈余管理策略”,《经济研究》,2024年第8期:77-94.
[41] 赵祎曈、刘行,“增值税自我监督机制与审计费用——来自‘营改增’的准自然实验”,《审计研究》,2024年第6期:147-160.
[40] Chen Lin, Hang Liu, Chenkai Ni, Bohui Zhang, “State Controlling Shareholders and Payout Policy”, Journal of Financial and Quantitative Analysis, 2023, 58(5): 1943-1972.
[39] 刘行、赵弈超,“间接税与企业的现金股利支付——基于增值税税率改革的研究”,《财贸经济》,2023年第8期:38-55.
[38] 刘行、陈澈,“中国研发加计扣除政策的评估——基于微观企业研发加计扣除数据的视角”,《管理世界》,2023年第6期:65-81.
[37] 刘行、赵弈超,“投资者真的不能对会计—税收差异正确定价吗?——基于加速折旧税收优惠政策的考察”,《会计研究》,2023年第1期:94-109.
[36] 刘行、赵弈超,“企业税负的动态调整:产权视角的研究”,《会计与经济研究》,2023年第1期:47-64.
[35] Hang Liu, Yitong Zhao, “Spillover Effects of VAT Self-enforcement Properties: Evidence based on the Replacement of Business Tax with VAT Reform”, China Journal of Accounting Research, 2023, 16(1): 100282.
[34] 刘行、王昕、赵弈超,“中国会计制度下基于报表数据估算当期所得税费用的误差及其影响”,《管理世界》,2022年第11期:174-188.
[33] Hang Liu, Yichao Zhao, “Cannot Investors Really Price the Book-Tax Differences Correctly? Evidence from Accelerated Depreciation Policies”, China Journal of Accounting Studies, 2022, 10(3): 301–322 (Lead Article).
[32] Oliver Zhen Li, Hang Liu, Chenkai Ni, “Dividend Taxes, Investor Horizon, and Idiosyncratic Volatility”, The Accounting Review, 2021, 96(3): 403-430.
[31] 刘行、赵晓阳,“税收政策不确定性的真实影响:以微观企业投资为例”,《当代会计评论》,2021年第4期:1-20.
[30] 刘行、赵晓阳,“谁的所得税信息质量更高:国有企业还是非国有企业?”,《会计研究》,2021年第12期:40-53.
[29] Hang Liu, “Does Strengthening Large Shareholders’ Cash Flow Rights Reduce Their Expropriation Motivation? Evidence from China’s Dividend Tax Reforms”, China Journal of Accounting Research, 2021, 14(4): 1-18 (Lead Article).
[28] Hang Liu, Jin-hui Luo, Xin Wang, “Do Controlling Shareholders Expropriate Employees? Evidence from Workplace Fatalities in China”, Pacific-Basin Finance Journal, 2021, 69(October).
[27] 刘行、陈澈,“消费税征收环节后移对企业的影响——来自股票市场的初步证据”,《经济研究》,2021年第3期:100-115.
[26] 刘行、杨松岩,“国有股权与基于所得税费用的盈余管理”,《经济管理》,2021年第2期:175-187.
[25] 刘行、赵晓阳,“最低工资标准的上涨是否会加剧企业避税?”,《经济研究》,2019年第10期:121-135.
[24] 刘行、赵健宇,“税收激励与企业创新——基于增值税转型改革的‘准自然实验’”,《会计研究》,2019年第9期:43-49.
[23] 刘行、高姝雅,“非正规竞争与审计需求——基于非上市私营企业的实证研究”,《审计研究》,2019年第6期:121-128.
[22] Yunsen Chen, Jianqiao Huang, Hang Liu, Weimin Wang, “Regional Favoritism and Tax Avoidance: Evidence from China”, Accounting & Finance, 2019, 58(5): 1413–1443.
[21] 刘行、叶康涛、陆正飞,“加速折旧政策与企业投资:基于‘准自然实验’的经验证据”,《经济学(季刊)》,2019年第1期:213-234.
[20] 刘行、叶康涛,“增值税税率对企业价值的影响:来自股票市场反应的证据”,《管理世界》,2018年第11期:12-35.
[19] 刘行、吕长江,“企业避税的战略效应——基于避税对企业产品市场绩效的影响研究”,《金融研究》,2018年第7期:177-192.
[18] 刘行、赵健宇、叶康涛,“企业避税、债务融资与债务融资来源:基于所得税征管体制改革的断点回归分析”,《管理世界》,2017年第10期:113-129.
[17] Oliver Zhen Li, Hang Liu, Chenkai Ni, Kangtao Ye, “Individual Investors’ Dividend Tax and Corporate Payout Policies”, Journal of Financial and Quantitative Analysis, 2017, 52(3): 963-990.
[16] Oliver Zhen Li, Hang Liu, Chenkai Ni, “Controlling Shareholders’ Incentive and Corporate Tax Avoidance: A Natural Experiment in China”, Journal of Business Finance and Accounting, 2017, 44(5&6): 697-727.
[15] 刘行,“政府干预的新度量:基于最终控制人投资组合的视角”,《金融研究》,2016年第9期:145-160.
[14] 刘行、梁娟、建蕾,“实际控制人的境外居留权会使得民营企业更多避税吗?”,《财经研究》,2016年第9期:133-144.
[13] 刘行,“企业的战略类型会影响盈余特征吗?会计稳健性视角的考察”,《南开管理评论》,2016年第4期:111-121.
[12] 刘行、建蕾、梁娟,“房价波动、抵押资产价值与企业风险承担”,《金融研究》,2016年第3期:107-123.
[11] 刘行、李小荣,“政府分权与企业舞弊:国有上市公司的经验证据”,《会计研究》,2016年第4期:27-34.
[10] 刘行、张艺馨、高升好,“股利税与资本结构:中国的经验证据”,《会计研究》,2015年第10期:66-73.
[9] 叶康涛、刘行,“公司避税活动与内部代理成本”,《金融研究》,2014年第9期:158-176.
[8] 刘行、叶康涛,“金融发展、产权与企业税负”,《管理世界》,2014年第3期:41-52.
[7] 李小荣、刘行、傅代国,“女性CFO与资金配置”,《经济管理》,2013年第12期:100-110.
[6] 刘行、叶康涛,“企业的避税活动会影响投资效率吗?”,《会计研究》,2013年第6期:47-53.
[5] 刘行、李小荣,“金字塔结构、税收负担与企业价值:基于地方国有企业的证据”,《管理世界》,2012年第8期:91-105.
[4] 李小荣、刘行,“CEO vs CFO:性别与股价崩盘风险”,《世界经济》,2012年第12期:102-129.
[3] 刘行、叶康涛,“会计—税收差异与薪酬契约”,《中国会计评论》,2012年第10卷,第2期:179-200.
[2] Kangtao Ye, Hang Liu, “State Ownership and Firm Performance - A Revisit”, Frontiers of Business Research in China, 2012, 6(2): 201-217.
[1] 叶康涛、刘行,“税收征管、所得税成本与盈余管理”,《管理世界》,2011年第5期:140-148.
主要科研课题:
[7] 2025,“从合并纳税到独立纳税:纳税制度对微观企业行为决策的影响研究”(72572029),国家自然科学基金面上项目,主持人
[6] 2022,“中国制度背景下企业避税指标的若干基本问题研究”(72272025),国家自然科学基金面上项目,主持人
[5] 2018,辽宁省高等学校创新人才支持计划(WR2018018),主持人
[4] 2017,“国有资本经营预算制度的未预期效应:理论分析与实证检验”(71772029),国家自然科学基金面上项目,主持人
[3] 2014,“投资者税负、企业行为与权益资产价值——以股息红利差别化个人所得税政策为契机的研究”(71402017),国家自然科学基金青年科学基金,主持人
[2] 2014,辽宁省优秀人才支持计划(WJQ201403),主持人
[1] 2010,“会计—税收差异与盈余管理”(71072145),国家自然科学基金,参与人
代表性科研获奖:
[12] 2026,第十届教育部科学研究优秀成果奖(人文社会科学)论文三等奖,获奖论文:《增值税税率下调、税收成本权衡与企业盈余管理策略》
[11] 2024,国家自然科学基金结题绩效评估“特优”
[10] 2024,第五届PwC 3535年度最佳论文提名奖,获奖论文:《消费税征收环节后移对企业的影响——来自股票市场的初步证据》
[9] 2023,辽宁省哲学社会科学奖·成果奖(第九届)二等奖,获奖论文:《最低工资标准的上涨是否会加剧企业避税?》
[8] 2023,上海市第十六届哲学社会科学优秀成果奖一等奖,获奖论文:《Dividend Taxes, Investor Horizon, and Idiosyncratic Volatility》
[7] 2022,“财务理论前沿2022学术研讨会”优秀征文一等奖,获奖论文:《中国研发加计扣除政策的评估:基于微观企业研发加计扣除数据的视角》
[6] 2022,Summer Research Workshop of China Journal of Accounting Research Best Paper Award,获奖论文:《增值税监督属性的溢出效应——基于“营改增”的经验证据》
[5] 2021,辽宁省哲学社会科学奖·成果奖(第八届)二等奖,获奖论文:《增值税税率对企业价值的影响:来自股票市场反应的证据》
[4] 2021,辽宁省哲学社会科学奖·成果奖(第七届)三等奖,获奖论文:《企业的战略类型会影响盈余特征吗——会计稳健性视角的考察》
[3] 2020,国家自然科学基金结题绩效评估“优”
[2] 2018,辽宁省哲学社会科学奖·成果奖(第六届)三等奖,获奖论文:《企业的避税活动会影响投资效率吗?》
[1] 2015,财政部中国会计学会2014年度会计学优秀论文二等奖,获奖论文:《金融发展、产权与企业税负》
2026年,辽宁省“兴辽英才计划”文化英才领军人才
2025年,教育部“国家重大人才工程”特聘教授(2024年度)
2023年,第十四届辽宁青年科技奖
2023年,辽宁省优秀教师
2023年,辽宁省优秀研究生导师团队负责人
2022年,第十三届辽宁省优秀科技工作者
2022年,全国高端会计人才(学术类)
2021年,辽宁省“兴辽英才计划”青年拔尖人才
2020年,教育部“国家重大人才工程”青年学者(2019年度)
2020年,第十七届霍英东高等院校青年教师奖
2020年,辽宁省“百千万人才工程”之百层次人选
2018年,辽宁省“百千万人才工程”之千层次人选
2017年,东北财经大学首批“星海青年学者”
2013年,中国人民大学优秀毕业生
2012年,博士研究生国家奖学金
2012年,中国人民大学商学院华为奖学金
2011年,中国人民大学商学院阎达五教授奖学金
2010—2012年,连续三年获中国人民大学商学院博士一等奖学金